YKK AP「統合報告書2026」を読み解く――「サッシ販売店」は消えるのか
YKKとLIXIL、100年の思想をたどると見えてくる。
メーカー、ホームセンター、施工会社が交差する「次の再編」
YKK APが2026年に発表した64ページの資料を読んで、サッシ販売店が複雑な感情を抱いた方々が多いのではないかと感じた。
怖いのは、YKK APが強くなるからではない。
メーカー、ホームセンター、販売店、工事店の境界線そのものが、これから大きく変わる可能性があるからだ。
2026年9月18日、YKK APは最新の「統合報告書2026」を公表した。
全64ページ/2026年9月18日発行
この資料を単なる企業報告書として読むと、「リフォーム強化」「高断熱化」「海外展開」「DX」「人材改革」といった、大企業の経営方針が並んだ資料に見える。
しかし、YKKの創業から約90年、さらにトステム・LIXILの100年近い歴史まで遡って重ね合わせると、別の景色が見えてくる。
これは、YKK APという一社の成長戦略だけではない。
日本の窓・建材流通が、次にどのように再編されるのか。
その兆候が、この64ページに現れているのではないか。
今回の統合報告書2026では、長期ビジョン「Evolution 2030」、第7次中期経営計画、PHSとの戦略的パートナーシップ、新人事戦略「Architect HR」、一貫生産体制の高度化、スマートファクトリー、環境配慮型まちづくり、さらにコンプライアンス上の不適切事案とガバナンス再構築まで扱われている。
本稿では、この2026年資料を出発点にする。
しかし、2026年だけを見るのでは足りない。
なぜYKKはファスナー会社から建材へ進出したのか。
なぜYKK APという会社をつくったのか。
なぜYKKは上場しないのか。
なぜ今、パナソニック ハウジングソリューションズなのか。
そして一方、トステムはなぜ40年以上前から「住生活総合産業」を掲げ、販売店情報システム、ホームセンター、住宅FC、住設、ビルサッシ、カーテンウォール、施工会社まで取り込んできたのか。
この二つの歴史を重ねて初めて、「統合報告書2026」が示している本当の意味が見えてくる。
第1章 まず「統合報告書2026」から読む――YKK APは何を変えようとしているのか
今回の報告書で最も重要な言葉の一つが、
「収益構造の変革」
である。
YKK APの2025年度実績は、連結売上高5,576億円、営業利益120億円、営業利益率2.2%。
2026年度計画は、売上高6,158億円、営業利益173億円、営業利益率2.8%である。
2025年度 YKK APグループ売上高
2025年度 営業利益
2025年度 営業利益率
巨大企業である。
しかし、売上高5,000億円を超えて営業利益率2%台という数字を見ると、課題も明確だ。
原材料価格、物流費、人件費、新築住宅着工の減少。
こうした環境下で従来通り「数量を増やす」だけでは、十分な利益を残しにくい。
「稼ぎ方」そのものである。
そのために国内では、新築中心からリフォーム・改装へ比重を移す。
製造では自動化、省人化、デジタル化を進める。
海外では成長余地の大きい市場へ進む。
そしてPHSとの連携によって、窓・ドアだけではなく、住宅一棟に提供できる価値を広げる。
この一連の流れを別々の施策として読むべきではない。
全部、収益構造を変えるための一本の戦略として読むべきだろう。
第2章 YKKはなぜ「窓」をつくる会社になったのか
YKK創業者
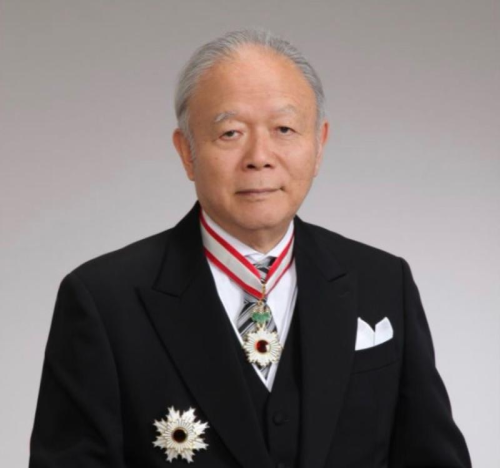
1990年YKK AP社長、1993年YKK社長

YKK AP代表取締役社長
YKKの原点は窓ではない。
1934年、吉田忠雄が東京・日本橋でサンエス商会を創業し、ファスナーの加工・販売を始めた。
戦後、黒部へ製造拠点を築き、ファスナーの品質を自ら支配するため、材料、機械、製造工程へと遡っていった。
YKKを説明するとき、象徴的に語られるのが「川上遡上」である。
完成品を買って組み立てるだけではない。
材料を自分でつくる。
設備を自分でつくる。
機械まで自分でつくる。
品質とコストを、工程の源流から握る。
1957年、吉田商事、現在のYKK APが設立された。
1959年、YKKはアルミ溶解・押出を開始。
1965年にビル用アルミサッシ、1966年に木造住宅用アルミサッシ、1975年にエクステリア、1982年には樹脂サッシへ進出している。
YKK AP公式沿革では、1959年のアルミ溶解・押出開始から、1965年ビル用アルミサッシ、1966年住宅用アルミサッシ、1982年樹脂サッシへと展開した経緯が明記されている。YKKのAP事業は「窓市場が魅力的だから参入した」というより、自社が持った材料・押出・加工技術を建築へ展開した結果として成長したと読む方が実態に近い。
これは後のYKK APの企業文化を理解するうえで重要だ。
YKKはまず「売り場」から入った会社ではない。
技術から市場へ入った会社なのである。
「善の巡環」は、今も経営思想の中心にある
創業者・吉田忠雄の企業精神は、
「善の巡環」
である。
「他人の利益を図らずして自らの繁栄はない」。
顧客、取引先、社員、地域、社会と共に栄えることで、自社も持続的に発展するという思想だ。
2026年のYKK APサステナビリティデータブックでも、この「善の巡環」を原点として、ステークホルダーと持続可能な未来を共創する考え方が改めて明示されている。
つまり、少なくとも公式な企業思想として、吉田忠雄の考え方は現在も消えていない。
なぜYKKは上場しないのか
YKKとLIXILを比較する際、見落とせないのが資本構造である。
YKKは非上場企業だ。
吉田忠裕は「私の履歴書」の中で、創業者が株式を「事業への参加証」と考え、実際に会社で働く社員が株を持つべきだと考えていたことを説明している。
YKKの大株主には、従業員持株会であるYKK恒友会が存在する。
また吉田忠裕は、資金調達や信用力のために上場する必要性を感じない、という考えを示している。
「非上場だから長期経営ができる」と単純化するべきではない。しかし、株式市場の短期的評価に相対的に左右されにくい資本構造は、長期研究、設備投資、一貫生産、海外投資、そしてPHSのような大型PMIを時間をかけて進めるうえで、一つの経営上の特徴になっていると考えられる。
1990年、「YKK AP」という社名が意味したもの
1990年、吉田商事は「YKKアーキテクチュラルプロダクツ株式会社」へ商号変更する。
略称がYKK APである。
ここで重要なのは、APが「Aluminum Products」ではないことだ。
つまり、会社名そのものが最初から「窓だけ」を意味していない。
YKK APは2002年にYKKの完全子会社となり、2003年にはYKK側の建材製造事業を統合し、YKKグループのAP事業を完全一体化した。
現在のYKK APも、パーパスとして「Architectural Productsで社会を幸せにする会社。」を掲げている。
PHS、BIPV、ランドスケープ、住宅建築、大規模修繕。
これらを「窓メーカーの多角化」と見ることもできる。
しかし別の見方をすれば、
YKK APが“AP”という言葉の本来の射程へ戻っている
とも言える。
第3章 トステムは、YKKとは逆の場所から始まった
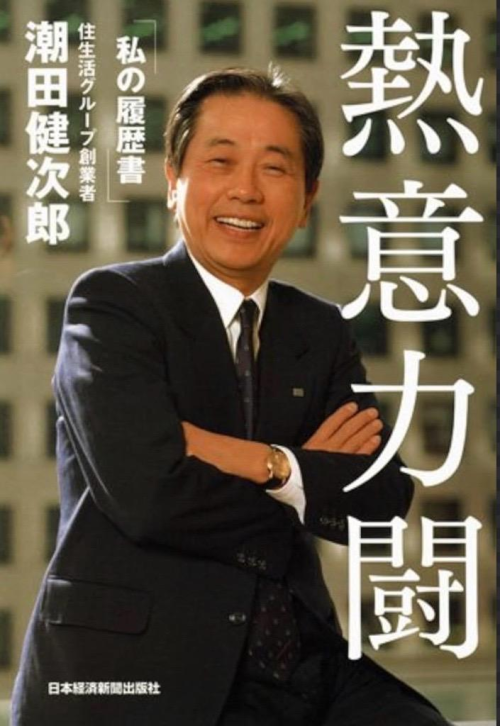
トステムの前身・日本建具工業を1949年に設立

住生活グループ/LIXILの経営を担った

LIXIL代表執行役社長兼CEO
LIXILの源流の一つであるトステムは、YKKとは違う場所から始まっている。
1923年、潮田竹次郎が木製建具小売の妙見屋商店を創業。
1949年、潮田健次郎が日本建具工業を設立する。
つまりトステムの出自は、ファスナー製造でも、アルミ押出でもない。
建具を顧客へ売る商売である。
YKKは技術から市場へ向かった。
トステムは市場から技術と商品へ向かった。
この違いは、その後の二社の戦略にも驚くほど残っている。
潮田健次郎は「顧客」と「数字」を徹底的に見た
東京大学の新宅純二郎氏によるトステムのケース研究を読むと、潮田健次郎の経営観がよく分かる。
潮田は、財務、原価計算、IE、工程管理、品質管理、マーケティングを体系的に学び、品質を単なる製品精度ではなく、顧客へメリットをもたらすことと捉えた。
トーヨーサッシの経営理念は「品質主義・顧客主義・人間主義」。
どれほど会社が大きくなっても、顧客に近い場所から発想するという考え方が強かった。
YKKの「川上遡上」と対照的に、トステムの強さは
「川下掌握」
と表現すると分かりやすい。
1984年、すでに「サッシだけでは1兆円にならない」と考えていた
ここが、2026年のYKKとPHSを見るうえで極めて面白い。
1984年、トーヨーサッシは「TOSTEM宣言」を打ち出し、「住生活総合産業」を志向する。
研究資料によれば、1988年当時、住宅1戸当たりの売上は約80万円。
そこへユニットバス、システムキッチン、便器、インテリアなどを加え、1戸当たり約300万円へ引き上げ、売上1兆円を狙う構想があった。
当時の住宅1戸当たり取扱高
住設・内装へ広げた場合の取扱高構想
「住生活総合産業」が見据えた売上規模
そして約40年後の2026年、YKKはPHSをグループへ迎えた。
歴史の繰り返しではない。
しかし、市場が成熟したとき、メーカーが「一棟当たりの提供価値」を増やす方向へ進むという意味では、非常に似ている。
YKKがLIXILを模倣したという意味ではない。新築住宅市場が成熟・縮小する環境では、単品販売から住宅一棟の価値提供へ広がることが、異なる企業でも合理的な経営戦略として収斂しやすい、という意味である。
第4章 トステムの本当の革命は「サッシ」ではなく「流通」だった
商品総合化と同じくらい重要なのが、販売店政策である。
1985年、トーヨーサッシは販売店向け情報システム「TOPICS」を導入した。
見積、粗利、受発注、在庫、納期、請求などを、販売店とメーカーのコンピューターでつないだ。
1989年には導入店が1,000店を超えたとされる。
いまならクラウド受発注、販売管理、ERPと呼ぶものだ。
しかし1980年代である。
メーカーが商品を卸すだけではない。
販売店の業務そのものを、メーカーの情報網へつなぐ。
後年のLIXILのショールーム、FC、施工サービス、デジタル化まで考えると、この思想には連続性がある。
足りない機能は買う――日鐵カーテンウォール
トステムはM&Aにも早かった。
ビルサッシ事業では1977年の参入後、苦戦が続いた。
そこで1985年、三井軽金属加工と日鐵カーテンウォールをグループへ加えた。
日鐵カーテンウォールは、超高層ビル用サッシやカーテンウォールで実績を持っていた。
トステムは40年以上前から、単なるメーカーではなく、「製造+販売+施工」に必要な機能をM&Aで補完していた。後のLIXILにつながる「足りない機能は取り込む」という企業行動は、かなり早い時期から存在した。
第5章 LIXILはどのように誕生したのか
潮田竹次郎が木製建具小売の妙見屋商店を創業
潮田健次郎が日本建具工業を設立
住宅用アルミサッシ事業へ進出
ビル用サッシ、ホームセンター事業へ進出
住宅フランチャイズ事業へ進出
日鐵カーテンウォール等をグループ化、住生活総合産業へ
トステムとINAXが経営統合
新日軽、サンウエーブ工業を傘下へ
トステム、INAX、新日軽、サンウエーブ、東洋エクステリアの5社統合でLIXIL誕生
瀬戸欣哉が経営トップへ
2011年、LIXILは、トステム、INAX、新日軽、サンウエーブ工業、東洋エクステリアの5社統合によって誕生した。
つまりLIXILは、最初から単一の商品カテゴリーの会社ではない。
窓、サッシ、エクステリア、水回り、内装という複数の住生活事業を、一つの企業体へ統合した会社である。
その後、American Standard、GROHEなど海外企業も傘下へ加えた。
一方で、巨大化した事業ポートフォリオは整理も必要となった。
現在の瀬戸欣哉体制では、拡大そのものより、事業ポートフォリオ、収益性、生産性、機動性を重視する方向が強い。
LIXILは「広げた後に、統合し、絞り、磨く」段階にいる。
YKKは「深く掘った後に、横へ広げる」段階へ入った。
第6章 統合報告書2026最大の変化――PHSが加わった意味
2026年版を過去のYKK AP資料と比較すると、最大の構造変化は、パナソニック ハウジングソリューションズがYKKグループへ加わったことである。
2026年3月31日、YKKが設立したYKKインベストメントがPHS株式の80%を取得した。
残り20%はパナソニック ホールディングスが保有する。
PHSは、社名とPanasonicブランドを維持する。
つまりPHSがYKK APへ吸収されたのではない。
YKKグループの中に、ファスニング、AP、HSという新しい事業構造ができた。
| YKK AP | PHS | 組み合わせたとき |
|---|---|---|
| 窓、ドア、ファサード、カーテンウォール、エクステリア | キッチン、バス、トイレ、洗面、内装建材、床、収納、住宅設備 | 建物の「外」と「内」の提案領域がつながる |
| 建材流通店、MADOショップ、設計・施工のプロ市場 | 住宅設備・リフォームの顧客接点 | 相互送客、クロスセル、リフォーム大型化 |
| アルミ、樹脂、ガラス、加工・製造技術 | 住設、制御、内装、設備技術 | 一棟単位の商品開発・技術提案の余地 |
「外」のYKK APと「内」のPHS。
両者を組み合わせれば、YKKグループは「窓を売る企業」から「住宅一棟の価値を扱う企業群」へ近づく。
ここで潮田健次郎の「1戸80万円から300万円へ」という構想を思い出すと面白い。
40年前のトステムが考えた「住生活総合産業」と、現在のYKKグループの方向性は、異なる歴史を歩みながら同じ市場原理へ近づいているように見える。
第7章 ここで「アルミ撤退」と読んではならない
YKK APの戦略を語るうえで、素材については特に慎重でなければならない。
2026年度経営方針でYKK APが示しているのは、
樹脂とアルミの素材構成を最適化すること
である。
これは「アルミから撤退する」という意味ではない。
住宅用の低断熱なアルミ単体窓を縮小すること。
アルミ樹脂複合窓を使うこと。
樹脂窓を使うこと。
高性能アルミをビルや高級住宅へ使うこと。
これらはすべて両立する。
ビルサッシ、カーテンウォールでは、アルミは依然として中核的な材料である。
しかもYKK APは、2026年にもリサイクルアルミ100%品「Re・AL R100」を展開するなど、アルミの低炭素化、再生利用を強化している。
用途別の素材最適化と、アルミそのものの高性能化・低炭素化である。
住宅の量産市場では、樹脂窓、アルミ樹脂複合窓が伸びる。
一方、高級住宅、大型開口、ホテル、オフィス、ビル、カーテンウォールでは、高性能アルミシステムの価値が残る。
これはSchücoを見るうえでも重要だ。
高性能アルミは、単純な「昔のアルミサッシ」の延長ではない。
熱遮断、ガラス、気密、水密、構造、デザインを一体で考えるシステム商品である。
第8章 YKK APは、すでに「施工」に近づいている
ここから、販売店の未来を考える。
「メーカーが将来、工事会社そのものを持つのではないか」と考えると、実は一部はすでに始まっている。
YKK APは2013年にリフォーム会社イワブチをグループ化。
2014年には大規模修繕会社ラクシー。
2021年には大規模修繕会社日東。
2025年には住宅建築会社・四季工房もグループへ加わった。
さらにランドスケープ領域でも会社を取得している。
YKK APが「メーカーをやめて工事会社になる」のではない。製造を核にしたまま、リフォーム、大規模修繕、住宅建築、ランドスケープなど、現場を完成させる機能を外側へ増やしている点である。
YKK APは1992年にYKK APグループ施工協力会を発足させている。
つまり、施工品質や施工ネットワークへの関与は最近始まった話でもない。
今、その関与がさらに重要になっている。
第9章 MADOショップは「販売店を守る仕組み」なのか
この議論で、MADOショップを無視してはいけない。
MADOショップは、YKK APと建材流通店がパートナーシップを結ぶ窓リフォーム専門店である。
約100店舗からスタートし、現在は約1,000店舗。
YKK APによれば、売上規模は15年間で約15倍に成長した。
この数字だけを見ると、「YKK APは販売店を守っている」と言える。
その通りである。
しかし、そのMADOショップの中身を見る必要がある。
相談を受ける。
現場を確認する。
採寸する。
提案する。
施工する。
補助金対応をする。
アフターサービスを行う。
地域密着型の住宅改修工事会社である。
したがって、私はMADOショップを「販売店をそのまま残す仕組み」とは見ない。
むしろ、
販売店を工事会社・サービス会社へ進化させながら、メーカーとのパートナーシップを維持する仕組み
と見る方が実態に近いと思う。
第10章 ホームセンターは「窓屋」になるのか
ここからが最も重要な将来仮説である。
YKK APはリフォーム分野で、ホームセンターや家電量販店など大型リテールへの営業を強化している。
なぜホームセンターなのか。
理由は単純である。
エンドユーザーがいるからだ。
住宅新築では、建築会社、工務店、設計事務所が商品選定を主導する。
しかしリフォームでは、消費者本人が「寒い」「結露する」「防犯を強くしたい」「玄関を替えたい」と考えて動く。
そのとき、日常的に生活者が訪れるホームセンターは非常に強い。
すでにカインズでは、内窓工事をWEB、電話、店舗で受け付ける。
見積、契約、代金回収、補助金手続きまでカインズ側が行う。
施工は協力施工会社へ依頼する。
ここで重要なのは、職人が誰かではない。
顧客を誰が持っているかである。
ホームセンターが全国の職人をすべて正社員として抱えるとは限らない。むしろ、集客、顧客情報、現調予約、採寸基準、見積、契約、決済、補助金、工程、保証、品質管理をホームセンター側が持ち、施工だけを地域の認定施工会社へ委託する「プラットフォーム型元請」の方が現実的である。
職人を雇わなくても、商流は握れる。
これは、既存のサッシ販売店にとって非常に大きい。
第11章 住宅系窓・ドア・エクステリアは、販売店の仕事ではなくなるのか
私は、すべてがホームセンターへ移るとは考えていない。
しかし、市場の一部は大きく変わる可能性がある。
| 市場 | 特徴 | 今後主導権を持ちやすい主体 |
|---|---|---|
| 標準化しやすい住宅改修 内窓、玄関ドア交換、戸建窓カバー工法、カーポート、フェンス |
採寸や施工手順を標準化しやすい。見積のデジタル化が可能。消費者が比較しやすい。 | ホームセンター、大型リテール、メーカー系列リフォーム、認定施工ネットワーク |
| 地域総合リフォーム | 複数工種、地域信用、住宅全体の判断が必要。 | MADOショップ等から進化した地域施工会社、工務店、リフォーム会社 |
| 非標準・技術型工事 ビルサッシ、カーテンウォール、RC、大型開口、特殊納まり、漏水改修、ファサード |
施工図、構造、防水、防火、製作、現場管理など専門技術への依存が大きい。 | 専門工事会社、ファサードエンジニアリング会社、設計施工会社 |
最も厳しくなるのは、何も持たない「中間流通」だろう。
顧客はホームセンターが持つ。
商品はメーカーが持つ。
見積はシステムが行う。
物流は効率化される。
施工は認定工事会社が行う。
このとき、「商品を仕入れて再販売する」という機能だけでは、存在理由を説明しにくい。
第12章 LIXILは、すでに「製品+施工+メンテナンス」を持っている
ここでLIXILを見ると、未来の一部がすでに現実になっている。
LIXILには100%子会社のLIXILトータルサービスがある。
販売、加工、施工、メンテナンス、設計、施工管理、請負まで行う。
さらに全国のパートナー施工会社と連携する。
つまりLIXIL側では、「メーカーの商品を販売店へ卸すだけ」という構造を超えたサービス機能が、すでに大規模に存在する。
しかもトステムは1977年にホームセンター事業へ進出している。
後のビバホームである。
トステムの歴史を長く見ると、「メーカーと生活者の距離を縮める」という方向は一貫している。
第13章 YKKとLIXIL――似てきたが、思想は同じではない
| YKK / YKK AP | トステム / LIXIL | |
|---|---|---|
| 原点 | ファスナー製造・加工 | 木製建具の小売・製造 |
| 象徴的思想 | 善の巡環/川上遡上/一貫生産 | 品質主義・顧客主義・人間主義/住生活総合産業 |
| 競争力の出発点 | 材料、設備、加工、製造品質 | 顧客、営業、販売店網、情報、物流 |
| 資本構造 | 非上場 | 上場 |
| 歴史的な成長方法 | 技術内製化、一貫生産、長期投資、選択的M&A | 流通改革、商品総合化、積極的M&A |
| 現在 | 深掘りした技術基盤から、PHSによって横へ拡張 | 広げた事業群を、収益性・機動性の観点で再構成 |
YKKは「技術の川上」から顧客へ向かってきた。
トステム・LIXILは「顧客の川下」から製造・技術・施工を取り込んできた。
2026年、その二つの軌道が以前より近づいている。
しかし、同じ会社になるわけではない。
YKKはPHSをYKK APへ完全統合せず、PHSの社名とPanasonicブランドを維持する。
これは現時点では、複数ブランド・複数事業会社を残しながらシナジーを出す「連邦型」に近い。
一方LIXILは、2011年に主要5社をLIXILブランドの下へ統合した。
この違いは今後の組織文化、販売政策、PMIに大きく影響する可能性がある。
第14章 統合報告書2026から透けて見える「YKK APの本音」
ここまで歴史を遡ったうえで、改めて統合報告書2026へ戻る。
すると、各施策が別々には見えなくなる。
新築から改修へ
国内の新築市場が長期的に縮小するなら、既存住宅・既存ビルを改修する市場へ移る必要がある。
単品から一棟へ
窓だけでなく、PHSとの連携で水回り、内装、外装まで提案領域を広げる。
人手から自動化へ
一貫生産体制を強みにしながら、スマートファクトリー、ロボット、自動化、省人化を進める。
社員管理から「Architect HR」へ
人材不足時代に、社員自身がキャリアを設計し、専門性を高める仕組みへ移る。
国内から海外へ
国内で収益性を高めながら、海外AP事業で成長を取りに行く。
メーカーから「建物価値提供企業」へ
BIPV、ランドスケープ、住宅建築、大規模修繕、PHS。
APという事業領域そのものを広げる。
「もっと窓を売る方法」ではない。「窓メーカーという事業モデルを、次の時代へどう変えるか」
である。
第15章 「販売店」は消えても、会社は消えなくてよい
ここで販売店側の話へ戻る。
会社が生き残る道は、むしろ明確だ。
現調できる。
採寸できる。
施工できる。
工程管理できる。
施工図が描ける。
建築基準法、防火、断熱、構造を理解する。
漏水や既存建物の問題を解決できる。
補助金に対応できる。
複数メーカーを組み合わせられる。
アフターサービスまで持つ。
ここまで来れば、その会社は「販売店」ではない。
専門工事会社であり、エンジニアリング会社であり、建築会社である。
特に、ビルサッシ、カーテンウォール、高級住宅、大型開口、RC、ホテル、集合住宅改修、既存ビル再生、板金、ファサード、特殊金属加工は、標準化やECだけでは完結しにくい。
標準商品が大型流通へ移るほど、非標準領域に技術者と施工力を持つ会社の価値は、逆に上がる可能性がある。
第16章 相川スリーエフはどこへ行くべきか
この文章は、YKKやLIXILを評論するためだけに書いているのではない。
私たち自身の話だからである。
相川スリーエフも長く、サッシ・建材販売を事業の中心に置いてきた。
しかし、販売機能だけで10年後を考えることは難しい。
建築。
RC。
リフォーム。
既存ビル再生。
Schüco。
高性能窓。
カーテンウォール。
板金。
ファサード。
CAD/CAM。
自社加工。
これらを「多角化」と見ることもできる。
しかし、今回のYKKとLIXILの歴史を踏まえると、別の見方ができる。
「商品を売る会社」から、
「建物を完成させる能力を持つ会社」へ変わろうとしている。
大企業と同じことをする必要はない。
大量生産、全国標準化、定型リフォームは、大企業や大型リテールが強い。
地域の中堅企業が狙うべきなのは、大企業が効率化しにくい領域だ。
小ロット。
特注。
高級住宅。
大型開口。
RC。
既存ビル。
設計事務所対応。
特殊納まり。
高性能アルミ。
ファサード。
特殊金属加工。
ここでは、価格表より図面が重要になる。
物流より施工管理が重要になる。
商品知識だけでなく、建築知識が重要になる。
総論 100年かけて「川上」と「川下」が交差した
YKKの創業者・吉田忠雄は、品質を支配するため川上へ遡った。
トステムの潮田健次郎は、顧客を理解し、流通を支配するため川下へ近づいた。
二つの会社は、長い間、違う方法で日本の住宅建材市場を競ってきた。
しかし2026年、YKKはPHSを迎え、住宅の内側へ広がった。
リフォーム会社、大規模修繕会社、住宅会社、ランドスケープ会社をグループへ加え、施工ネットワークを強化している。
大型リテールとの接点も増やす。
LIXILは、100年かけて広げてきた総合住生活事業を、瀬戸体制のもとで収益性と機動性を軸に再構成している。
施工・メンテナンス機能もすでに大規模に持つ。
YKKは「技術の川上」から顧客へ降りてきた。
トステム・LIXILは「顧客の川下」から製造・技術・施工を取り込んできた。
その二つの軌道が交差する場所に、私たち建材販売店がいる。
だから、次に再編されるのはメーカーだけではない。
メーカーと顧客の間にいる私たちの役割そのものが、再編される。
2030年代、「サッシ販売店」という看板は残っているかもしれない。
しかし、その中身は今とは違うだろう。
ある会社は、メーカーやホームセンターの施工パートナーになる。
ある会社は、地域リフォーム会社になる。
ある会社は、専門工事会社になる。
さらに一部は、設計・製造・施工を束ねるファサードエンジニアリング会社になる。
消えるのは、会社の名前ではない。
「売ること」だけで価値を生み出せた時代なのではないか。
YKK AP「統合報告書2026」を読み解いて見えてきたのは、YKK APの未来だけではなかった。
これは、窓を売ってきた私たち自身の未来の話である。
主な参照資料・一次情報
YKK AP「統合報告書2026」
https://www.ykkapglobal.com/ja/company/download/asset/data/report2026.pdf
YKK AP「財務情報」
https://www.ykkapglobal.com/ja/company/information/financial-information/
YKK AP「第7次中期経営計画」
https://www.ykkapglobal.com/ja/company/management/plan/
YKK AP「2026年度経営方針」
https://www.ykkapglobal.com/ja/newsroom/releases/20260305
YKK AP「PHS株式譲渡手続き完了」
https://www.ykkapglobal.com/ja/newsroom/releases/20260331_2
YKK AP「YKK APの歴史」
https://www.ykkapglobal.com/ja/company/information/history/
YKK AP「MADOショップ15年の歩み」
https://www.ykkapglobal.com/ja/stories/20260331
YKK「私の履歴書」
https://www.ykk.com/japanese/ykk/autobiography/01-02.html
YKK AP「サステナビリティデータブック2026」
https://www.ykkapglobal.com/ja/sustainability/activities-data/data/basic-information/
LIXIL「LIXILの歩み」
https://www.lixil.com/jp/about/history.html
新宅純二郎「トステムの企業成長と戦略」J-STAGE
https://www.jstage.jst.go.jp/article/amr/1/1/1_010103/_pdf
カインズ「内窓リフォーム」
https://reform.cainz.com/campaign/inner-window/index.html